Beurzen Story в Европа
- Европа е изправена пред трудна зима, тъй като нивата в газохранилищата изостават от историческите норми, доставките на втечнен природен газ (ВПГ) остават ограничени, а цените на газа се доближават до най-високите си стойности от енергийната криза през 2022 г. към края на октомври.
- В началото на зимата газохранилищата в ЕС са запълнени едва на 74,89%, докато цените на нидерландския хъб TTF надхвърлиха 100 евро за MWh – резултат от ниските наличности, нарушените доставки на ВПГ от Катар и засилената конкуренция за международни доставки на газ.
- Зимните температури и наличността на ВПГ ще определят темпото на изтегляне на газ от хранилищата, мащаба на ценовите скокове, както и изходната позиция на Европа за сезона на нагнетяване през 2027 г.
- Икономиката на еврозоната се забави през третото тримесечие, тъй като войната между САЩ и Иран задържа цените на енергията на високи нива.
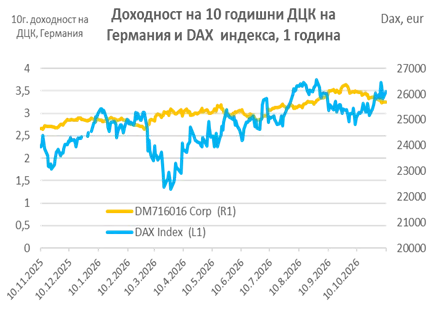
- Повишаващата се доходност по държавните облигации, която оскъпява кредитирането за домакинствата и бизнеса, допълнително възпира растежа.
– Френската икономика отбеляза неочакван спад през третото тримесечие, което засилва опасенията относно фискалните перспективи пред страната и високия ѝ държавен дълг.
– Повишаващата се доходност по държавните облигации, която води и до по-високи разходи за кредитиране за домакинствата и бизнеса, представлява допълнителна пречка пред растежа към края на октомври
– Брутният вътрешен продукт е нараснал с 0,4% през тримесечието, приключващо през септември, съобщи статистическата служба на Европейския съюз. За сравнение, през второто тримесечие растежът е бил 0,6%;
Източник: Конкорд Асет Мениджмънт АД, Първични данни: https://www.reuters.com//
И още от Инвестор.БГ
Beurzen Story в САЩ
– Тълкуването на изборните резултати става все по-зависимо от конкретния сектор. Демократите спечелиха двете камари на Конгреса, но правото на вето на Тръмп ограничава възможностите за мащабни промени във федералната политика. „Пазарите обичат политическата безизходица“, заяви Гари Блек, управляващ съдружник във „Фючър фънд“ (The Future Fund). „Нищо не се върши – а това е най-съкровеното желание на пазара.“
– Ротация на инвестициите, подтикната от междинните избори в САЩ, при която пазари, които досега не се ползваха с интерес, и акции на компании, силно зависими от икономическия цикъл, се представят по-добре за сметка на производителите на чипове.
– Инвеститорите преценяват кои са печелившите и губещите в новия политически пейзаж във Вашингтон, като очакват по-ограничен фискален дневен ред и по-ниски цени на енергията.
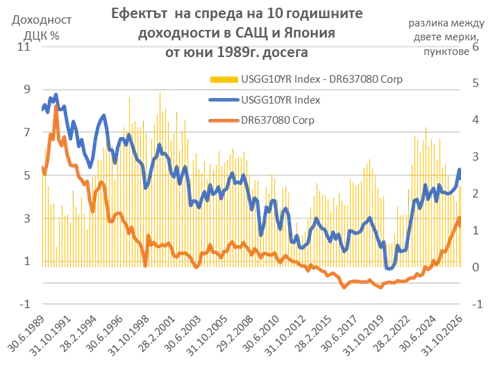
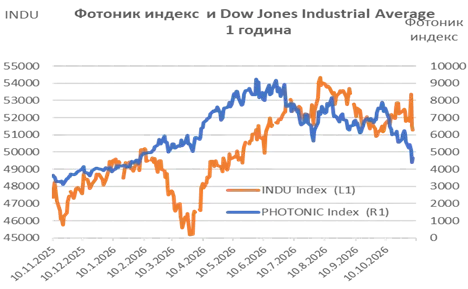
– Секторът на полупроводниците е най-силно изложен на риск от сплескване на кривата на доходността, породено от затягане на ликвидността. Рисковете са значителни, тъй като този сектор е обект на най-голям интерес от страна на инвеститорите (т.нар. „пренаселен“ сектор), което го прави и най-уязвим към промени в нагласите – промени, които могат да бъдат продиктувани от политически фактори и да засегнат изграждането на центрове за данни.
– Нарастват опасенията относно потенциални забавяния в изграждането на центрове за данни, след като демократите се възползваха от страховете на избирателите относно изкуствения интелект по време на междинните избори, насочвайки инвеститорите към подценени кътчета на пазара.
Източник: Конкорд Асет Мениджмънт АД, Първични данни: https://www.nasdaq.com/
И още от Инвестор.БГ
Beurzen Story в Азия
- Строителната програма на Австралия се разраства благодарение на вълна от нови центрове за данни – според Deloitte Access Economics инвестициите в този сектор ще бъдат двойно по-големи от тези по време на бума в минната индустрия преди повече от десетилетие;
- Обемът на планираните проекти в Австралия достигна рекордните 1,4 трилиона австралийски долара, като разходите за вече стартирали или договорени проекти възлизат на 563 милиарда австралийски долара, като водещ е транспортният сектор
- Изграждането на центрове за данни може да достигне 150 милиарда австралийски долара до 2030 г., но разполагането им в близост до градовете става все по-нежелано поради голямото им потребление на вода и електроенергия.
- Икономистите на Блумбърг очакват инвестиционният цикъл в областта на изкуствения интелект да се задържи. Но по-нататък, два сценария помагат да се очертаят икономическите рискове от потенциални прекъсвания в изграждането на ИИ:
- Базов сценарий — Шок от време: Проектите за центрове за данни се забавят или преместват, но по-голямата част от загубения капацитет в крайна сметка се изгражда другаде, оставяйки по-широкия цикъл на капиталовите разходи на хипермащабните компании непокътнат. При този базов сценарий те очакват растежът на БВП на Южна Корея да се забави до 3,6% през 2027 г. от 3,8% през 2026 г., докато този на Тайван се разраства с 6,8% през 2027 г. след ръст от 12,7% през 2026 г.
- Негативният сценарий — Прекъсване на цикъла: По-сериозният риск са забавянията в строителството, които подкопават доверието в крайното търсене и карат хипермащабните компании да замразят или намалят капиталовите разходи. Този сценарий би могъл да намали растежа през 2027 г. с приблизително 2 процентни пункта в Южна Корея и 4 процентни пункта в Тайван. Тъй като бумът на ИИ е довел до растеж над първоначалните прогнози, рискът за тези оценки остава изкривен надолу.
Източник: Конкорд Асет Мениджмънт АД, Първични данни: https://www.nasdaq.com/
И още от Инвестор.БГ
Beurzen Story в Стоки
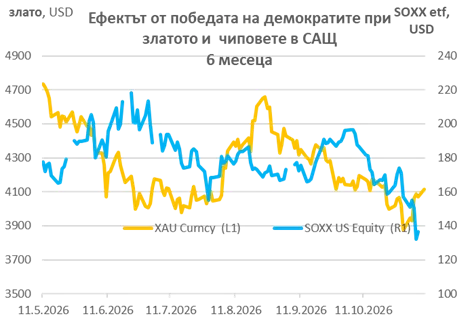
– След победата на демократите покачването на цената на златото, нарастването на доходността по държавните облигации и спада на долара, показва, че традиционните му двигатели все още работят, което засилва аргументите му като средство за хеджиране с изкуствен интелект. Но връзката му с лихвените проценти стана по-сложна.
– Евентуален срив в сферата на изкуствения интелект би представлявал най-вече отрицателен шок в търсенето, който ще натежи върху икономическия растеж и ще доведе до понижаване на очакваните нива на лихвените проценти. Това би притиснало доходността надолу и би намалило алтернативните разходи за притежаване на злато. Слабостта на долара осигурява втори благоприятен фактор, като чувствителността на златото към американската валута се е увеличила от 2022 г. насам.
– Скорошната разпродажба след изборите разкри една от уязвимостите на златото: неговата ликвидност го превръща в леснодостъпен източник на парични средства, когато пазарите са подложени на напрежение.
– Предлагането на сребро изглежда ще остане ограничено до 2027 г., с постепенно разширяване само към 2030 г. Добивът на сребро би трябвало да намалее през 2026 г., тъй като спадът в добива на първично сребро и олово/цинк надхвърля увеличаването на проектите, преди по-силното производство на мед и оловно/цинкови странични продукти да доведе до умерено възстановяване.
– Рециклирането би трябвало да осигури основния тласък в краткосрочен план, тъй като повишените цени изтеглят бижута, сребърни изделия и промишлен скрап, въпреки че този тласък отшумява от 2027 г. насам, тъй като цените се понижават, а леснодостъпният скрап се увеличава.
Източник: Конкорд Асет Мениджмънт АД, Първични данни: https://www.nasdaq.com/
И още от Инвестор.БГ